النظام المحاسبي المناسب للشركة في السعودية هو النظام الذي يربط كل رصيد مالي بالمعاملة التشغيلية التي أنشأته، ويدعم فرق العمل بالعربية والإنجليزية، ويحافظ على بيانات الضريبة والفواتير ضمن ضوابط واضحة، ويقدم تقارير يمكن مطابقتها قبل الإطلاق. لذلك لا يقتصر الاختيار على مقارنة الشاشات والخصائص، بل يشمل تقييم الضوابط المالية وجودة البيانات والمسارات المترابطة وقدرة فريق التطبيق والتقارير التي تحتاجها الإدارة لاتخاذ القرار.
ما المشكلة التي ينبغي أن يحلها نظام المحاسبة؟
تصل البيانات إلى المالية في كثير من المنشآت بعد اكتمال الحدث التشغيلي. فقد تُعد المبيعات مستندات العملاء في نظام، وتتابع المشتريات الموردين في ملفات منفصلة، وتسجل المستودعات الحركات بطريقة أخرى، ثم تعيد المحاسبة بناء المعاملة حتى تتمكن من القيد أو المطابقة. النتيجة هي عمل مكرر ومسؤوليات غير واضحة وإقفال مالي أبطأ.
يقلل نظام ERP المترابط هذه الفجوة. يجب أن تحتفظ فاتورة البيع بسياق العميل والصنف والضريبة والتسليم والإيراد والذمة والتحصيل. كما يجب أن تبقى فاتورة المورد قابلة للتتبع حتى أمر الشراء والاستلام والموافقة والمصروف أو أثر المخزون والذمة والسداد. والهدف ليس أتمتة بلا رقابة، بل مسار واحد للمعاملة يمكن مراجعته مع صلاحيات واستثناءات واضحة.
1. قيّم الأساس المالي أولاً
ابدأ بالنموذج المحاسبي لا بلوحة المعلومات. تحقق من قدرة النظام على تمثيل الكيانات القانونية ودليل الحسابات والفترات والعملات ومراكز التكلفة والمشاريع والأبعاد الأخرى. راجع طريقة إنشاء القيود واعتمادها وعكسها وتتبعها، واختبر إغلاق فترات الترحيل والفصل بين إعداد المعاملة واعتمادها وتسويتها.
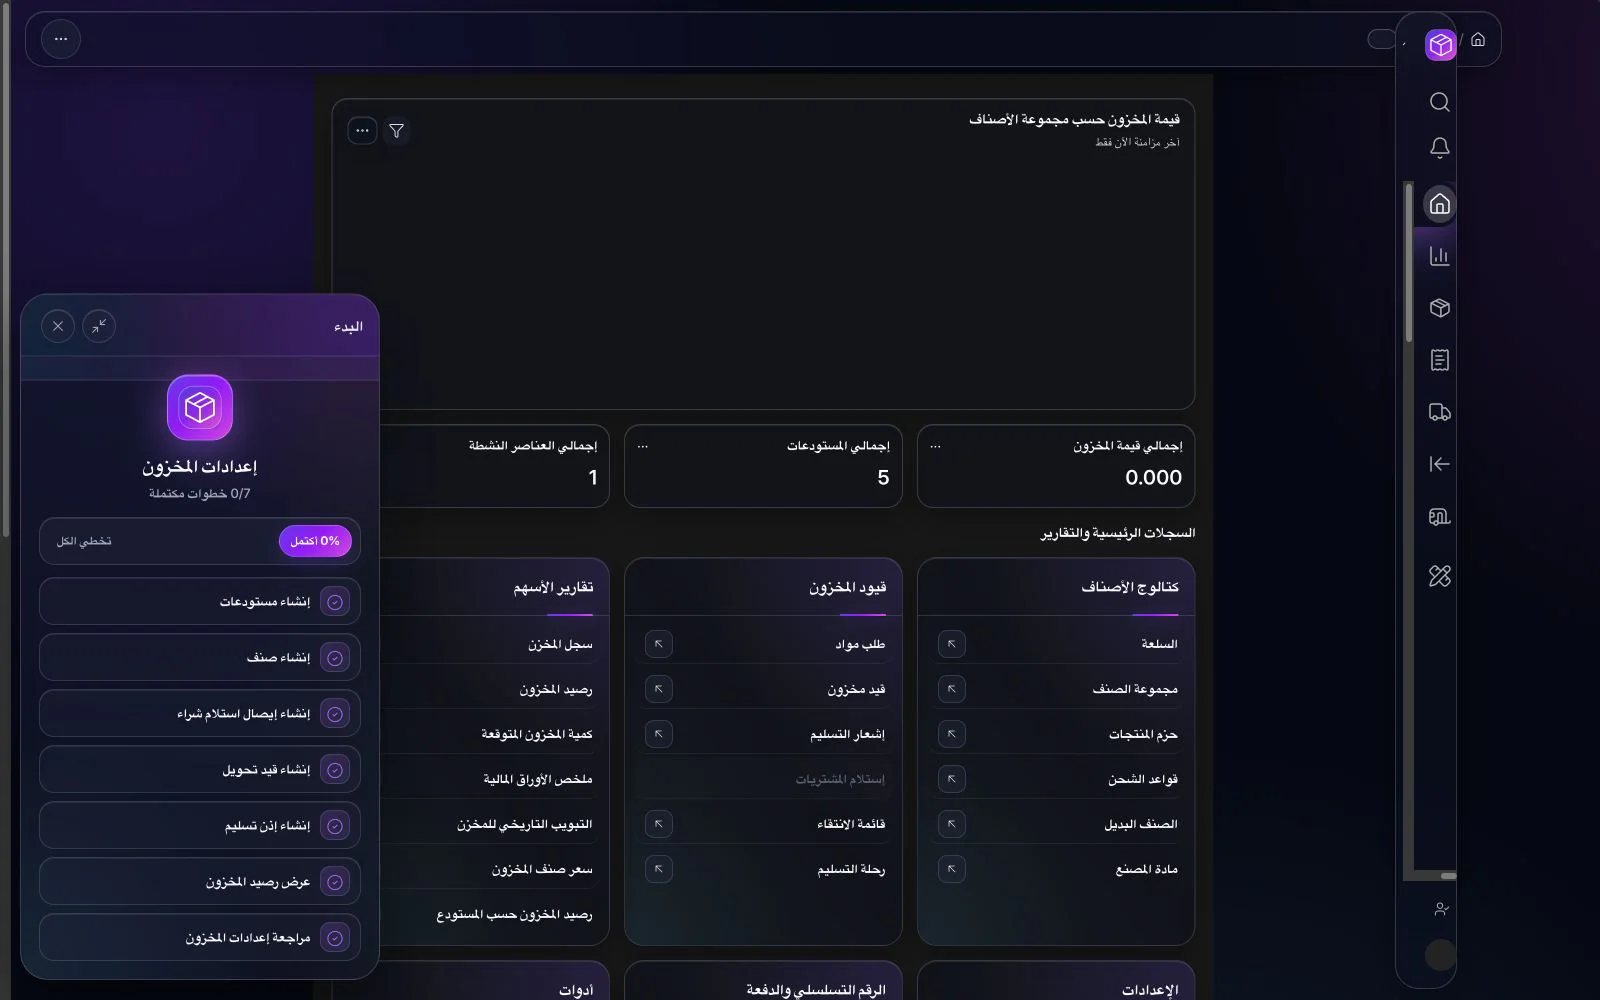
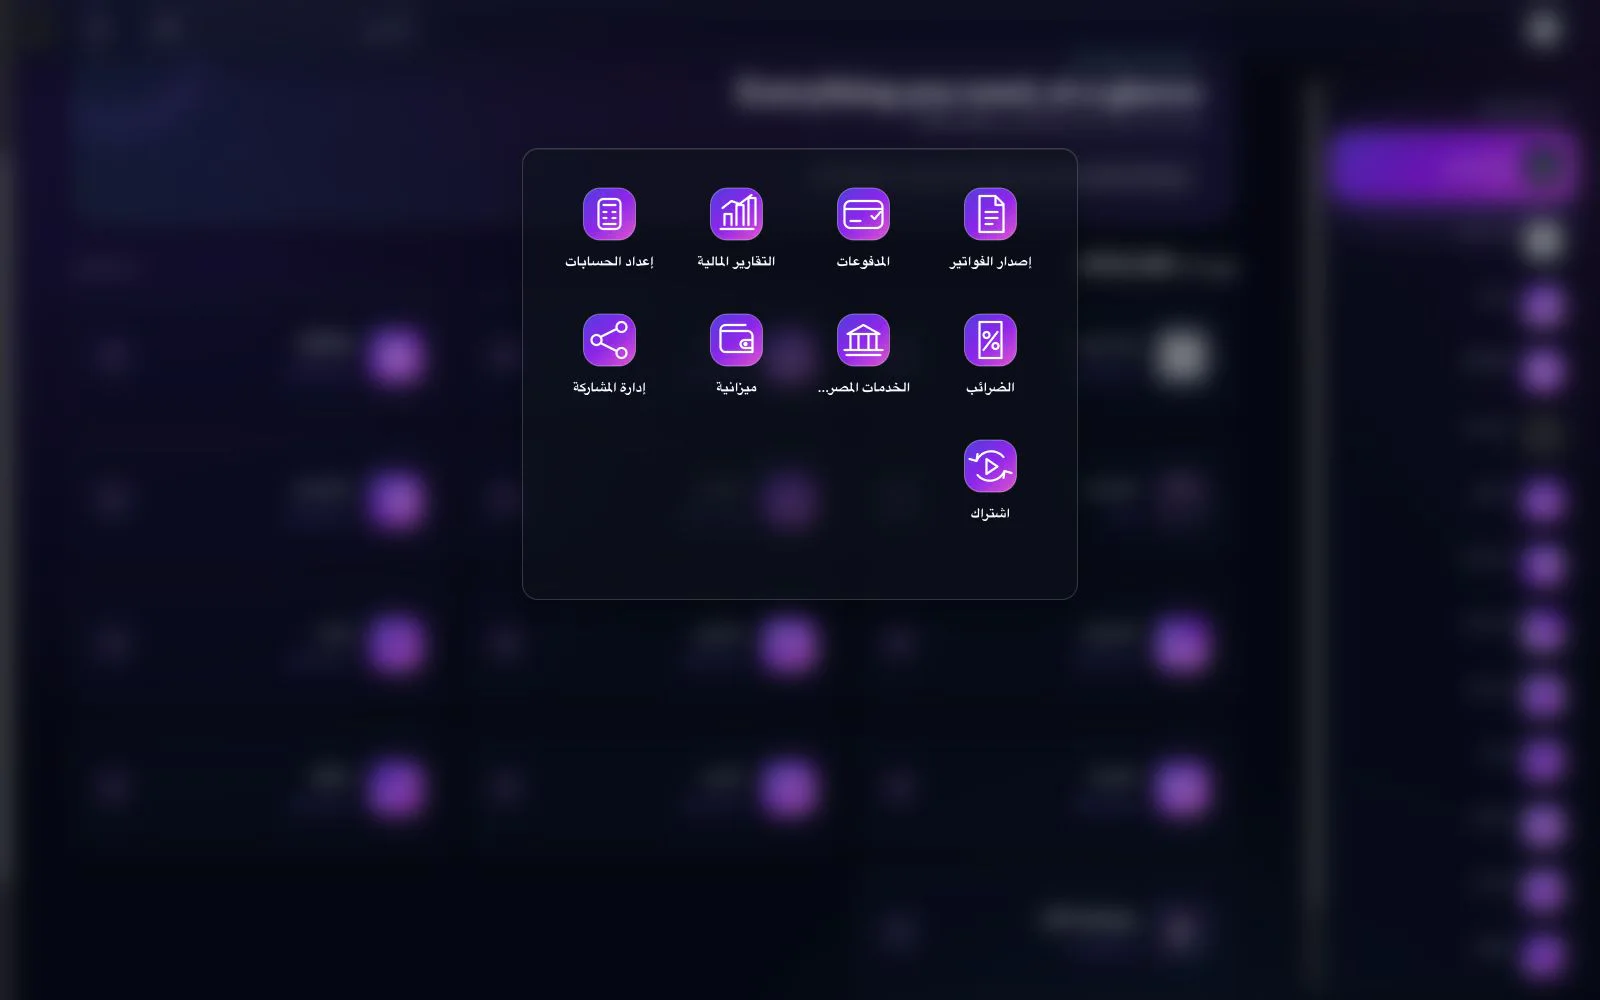
تجمع مساحة المحاسبة والمالية في BITEX الفواتير والمدفوعات والتقارير المالية وإعداد الحسابات والضرائب والبنوك والميزانيات وإدارة الأسهم والاشتراكات ضمن عائلة مالية واحدة. ومع ذلك يجب تهيئة التصميم النهائي وفق السياسات المحاسبية المعتمدة وهيكل التقارير لدى المنشأة.
2. اختبر الذمم والمدفوعات والبنوك
لا تكتفِ بفاتورة نموذجية مثالية. اختبر شروط السداد والسداد الجزئي والإشعارات والتخصيصات والدفعات المقدمة والأرصدة المتأخرة والمستندات محل النزاع والتصحيحات. تأكد من مطابقة أعمار الذمم مع الحسابات الرقابية ومن قدرة المستخدم على الانتقال من إجمالي التقرير إلى المعاملة الداعمة.
في البنوك، راجع المقبوضات والمدفوعات وحسابات النقد والبنك والمراجع والتخصيصات والتسوية. حدد من يُدخل الحركة أو يستوردها، ومن يطابقها، ومن يعتمد الفروق غير المحلولة. ينبغي أن يجعل النظام الاستثناءات ظاهرة، لا أن يخفيها خلف إجمالي يبدو متطابقاً.
3. تحقق من ارتباط المالية بالعمليات
تعتمد جودة المحاسبة على الوحدات التي تزودها بالبيانات. نفّذ سيناريوهات كاملة عبر المبيعات ونقاط البيع والمشتريات والتوريد والمخزون والمستودعات. في المبيعات، اختبر الطلب والتسليم والفاتورة والتحصيل والتسوية. وفي المشتريات، اختبر الطلب والاستلام وفاتورة المورد والموافقة والسداد والقيود الناتجة. وفي المخزون، اختبر الاستلام والتحويل والتسليم والتسويات والدفعات أو الأرقام التسلسلية عند الحاجة والأثر المالي.
يجب أن يجيب التقييم عن سؤال بسيط: هل تستطيع المالية تفسير رقم في القوائم المالية والعودة منه إلى المستند الأصلي والمسار المسؤول؟ إذا احتاج الأمر إلى تصدير عدة أنظمة وإعادة بناء الأثر يدوياً، فالتصميم المقترح لم يكتمل بعد.
4. تحقّق من نطاق الضريبة والفوترة الإلكترونية بدقة
يجب التعامل مع الضريبة والفوترة الإلكترونية كمسار تطبيق مستقل، وليس كشعار تسويقي. راجع بيانات البائع والمشتري وأنواع المستندات والمعالجات الضريبية وبيانات البنود والإجماليات والمراجع والمحتوى العربي ورمز QR أو البيانات المهيكلة عند انطباقها وطريقة معالجة الاستثناءات والتزامات المنشأة الحالية. توضح مساحة متطلبات الفوترة الإلكترونية قدرات BITEX القابلة للتهيئة في بيانات الفاتورة والتحقق والحالات والمسارات الجاهزة للتكامل.
اعتمد على المصادر الرسمية الحالية عند تحديد النطاق النهائي. تنشر هيئة الزكاة والضريبة والجمارك اللائحة التنفيذية لضريبة القيمة المضافة وأدلة الفوترة الإلكترونية. وقد تختلف المتطلبات حسب المنشأة وسيناريو الفاتورة والمرحلة أو الموجة. يدعم BITEX مسارات قابلة للتهيئة، ويظل التحقق النهائي خاصاً بكل تطبيق.
5. أنشئ حزمة قبول للتقارير
أعد قائمة مكتوبة بالتقارير التي يجب قبولها قبل الإطلاق. تشمل القائمة العملية كحد أدنى دفتر الأستاذ وميزان المراجعة وقائمة الدخل والميزانية العمومية والتدفقات النقدية وأعمار الذمم المدينة والدائنة وتقارير الضريبة والتسوية البنكية والتقارير الإدارية المستخدمة في الإقفال. ولكل تقرير، حدد الأبعاد والفلاتر وفترات المقارنة ومعالجة العملة وطريقة الانتقال للتفاصيل والمسؤول وأسلوب المطابقة.
اختبر التقارير باستخدام أرصدة افتتاحية مرحّلة ومعاملات تمثل الواقع. قد يبدو التقرير صحيحاً مع البيانات التجريبية ثم تظهر الفروق عند تطبيق دليل الحسابات والأبعاد والتسويات والحجم الفعلي للمنشأة.
6. جهّز البيانات قبل الترحيل
ترحيل البيانات إجراء رقابي مالي. حدد ما سينتقل: البيانات الأساسية النشطة، والأرصدة الافتتاحية، والذمم المفتوحة، وأرصدة البنوك، وأرصدة المخزون، والأصول، وأي سجل تاريخي متفق عليه. عيّن مسؤولاً لكل مصدر وربط وتحويل ومخرج مطابقة.
- عالج تكرار العملاء والموردين والأصناف والحسابات والبيانات غير النشطة وفق السياسة المعتمدة.
- اربط الحسابات والأبعاد القديمة بالهيكل المستقبلي الذي تم اعتماده.
- تحقق من بيانات الضريبة والفواتير دون إظهارها في أدلة الاختبار أو الصور العامة.
- طابق الأرصدة الافتتاحية مع تقارير المصدر المعتمدة قبل التحميل.
- وثق الصفوف المرفوضة والتصحيحات والاعتمادات ونتيجة الترحيل النهائي.
اختر عمق البيانات التاريخية بقرار واعٍ. قد يضيف ترحيل كل معاملة قديمة تكلفة ومخاطر دون أن يحسن التشغيل اليومي. وفي بعض المشاريع تكون الأرصدة المعتمدة مع إتاحة النظام القديم أكثر أماناً من ترحيل تاريخ كامل.
7. طبّق النظام على أربع مراحل
الاستكشاف والتصميم
وثّق الكيانات والعمليات الحالية والموافقات والسياسات المحاسبية والحالات الضريبية والصلاحيات والتقارير والتكاملات ومصادر البيانات وأنشطة الإقفال. حدد الضوابط التي ستبقى والتي ستتغير ومن يعتمد التصميم المستقبلي.
التهيئة والتجهيز
هيئ دليل الحسابات والفترات والأبعاد والضرائب والصلاحيات ومسارات العمل والنماذج والمطبوعات والوحدات المترابطة. نظف البيانات واربطها، بينما يعد المستخدمون الرئيسيون حالات اختبار مبنية على الاستثناءات الحقيقية.
الترحيل والاختبار والمطابقة
نفّذ تجارب ترحيل. اختبر المبيعات والتحصيل والشراء والسداد والمخزون والمالية والمدفوعات والتسويات والحالات الضريبية والصلاحيات والتقارير. طابق الحسابات الرقابية والأرصدة الافتتاحية والإجماليات، وتابع كل ملاحظة حتى إغلاقها أو اعتماد إجراء لاحق.
الإقفال والتدريب والإطلاق
أكمل قبول المستخدمين وإقفال فترة تجريبية. درّب المستخدمين حسب الأدوار لا حسب الشاشات فقط. حدد مسؤوليات القطع والصلاحيات والدعم والنسخ الاحتياطي والتصعيد والمطابقة، ولا تنتقل للإنتاج قبل اكتمال أدلة القبول المتفق عليها.
8. أسئلة ينبغي طرحها على كل مورد ERP
- هل يمكنكم عرض سيناريوهاتنا المحاسبية الكاملة بدلاً من شاشات منفصلة؟
- كيف سنرجع من الرصيد إلى مستندات المبيعات والمشتريات والمخزون والمدفوعات؟
- ما الذي يتم بالتهيئة القياسية وما الذي يحتاج تطويراً أو تكاملاً خارجياً؟
- من المسؤول عن تنظيف البيانات وربطها وترحيلها ومطابقتها واعتمادها؟
- كيف تُضبط الصلاحيات والموافقات وفترات الترحيل وسجل الإجراءات؟
- ما التقارير المشمولة وكيف ستتم مطابقة كل تقرير قبل الإطلاق؟
- كيف ستُختبر متطلبات الضريبة والفوترة الإلكترونية الخاصة بمنشأتنا؟
- ما نطاق التدريب والقطع والدعم وإدارة التغيير؟
مخاطر شائعة في التطبيق
تشمل المخاطر غياب المسؤولية الواضحة، وتأخر اعتماد دليل الحسابات المستقبلي، والبدء المتأخر في تنظيف البيانات، واختبار الحالات المثالية فقط، وضعف تصميم الصلاحيات، وعدم مطابقة الأرصدة الافتتاحية، وتأجيل التقارير إلى الأسبوع الأخير. ومن المخاطر أيضاً الوعد بالجاهزية التنظيمية قبل تقييم المنشأة والمتطلبات المطبقة وسيناريوهات الفواتير والتكامل.
خفف هذه المخاطر بنطاق معتمد وسجل قرارات وسجل بيانات وحزمة اختبارات مبنية على السيناريوهات وحزمة مطابقات وسجل للملاحظات وقائمة جاهزية للإطلاق. ويجب أن يراجع فريق التطبيق ومسؤولو المالية لدى العميل هذه الأدلة معاً.
دور BITEX في هذا التقييم
يوفر BITEX مساحة محاسبية ثنائية اللغة مرتبطة بالمبيعات والمشتريات والمخزون والمدفوعات وبيانات الضريبة والبنوك والميزانيات والتقارير المالية. ويمكن تهيئته وفق أدوار المنشأة ومساراتها وأبعادها وتقاريرها. راجع صفحة نظام ERP للمحاسبة في السعودية للاطلاع على القدرات الموثقة وصورة المنتج العربية وأسئلة المشترين ومسار التطبيق.
تعتمد النتيجة النهائية على الاستكشاف والتهيئة وجودة البيانات والاختبار وقبول العميل. لذلك ينبغي أن يستخدم العرض التوضيحي سيناريوهاتك ذات الأولوية وأن يوضح المستند التشغيلي ونتيجته المالية معاً.
أسئلة متكررة
كم يستغرق تطبيق نظام ERP للمحاسبة؟
لا توجد مدة ثابتة يمكن اعتمادها قبل الاستكشاف. تعتمد المدة على عدد الكيانات والوحدات والتكاملات وجودة البيانات وعمق الترحيل والضوابط والتقارير وتفرغ المستخدمين والاختبار ومتطلبات القطع.
هل يجب ترحيل جميع المعاملات التاريخية؟
ليس بالضرورة. قارن القيمة التشغيلية والرقابية للتاريخ مع التكلفة ومخاطر المطابقة، واعتمد حدوداً واضحة للبيانات الأساسية والأرصدة والبنود المفتوحة والأصول والمخزون والسجل التاريخي.
هل يلغي النظام المحاسبي كل ملفات Excel؟
يمكنه استبدال كثير من المطابقات اليدوية وسجلات المتابعة، وقد يبقى بعض التحليل خارج النظام. الأهم هو بقاء بيانات المصدر المنضبطة والتقارير الرسمية داخل النظام المحكوم.
ما أقوى دليل على جاهزية النظام؟
توفر السيناريوهات الكاملة الناجحة والأرصدة المطابقة والتقارير المقبولة والصلاحيات المعتمدة والإقفال التجريبي وتدريب المستخدمين ومسؤوليات القطع الموقعة دليلاً أقوى من قائمة خصائص عامة.
المراجع الرسمية
- هيئة الزكاة والضريبة والجمارك — اللائحة التنفيذية لضريبة القيمة المضافة
- هيئة الزكاة والضريبة والجمارك — أدلة الفوترة الإلكترونية
- الهيئة السعودية للمراجعين والمحاسبين — المعايير المهنية المعتمدة
آخر مراجعة جوهرية: 30 أغسطس 2026. يقدم هذا الدليل معلومات عن التقييم والتطبيق ولا يُعد استشارة محاسبية أو ضريبية أو قانونية. راجع المتطلبات الحالية مع الجهات الرسمية والمستشارين المؤهلين.
فريق تحرير BITEX
متخصصون في منتجات ERP والعملياتيحوّل فريق تحرير BITEX المعرفة الموثقة بالمنتج والخبرة في بيئة الأعمال السعودية إلى إرشادات عملية لقادة المالية والعمليات.