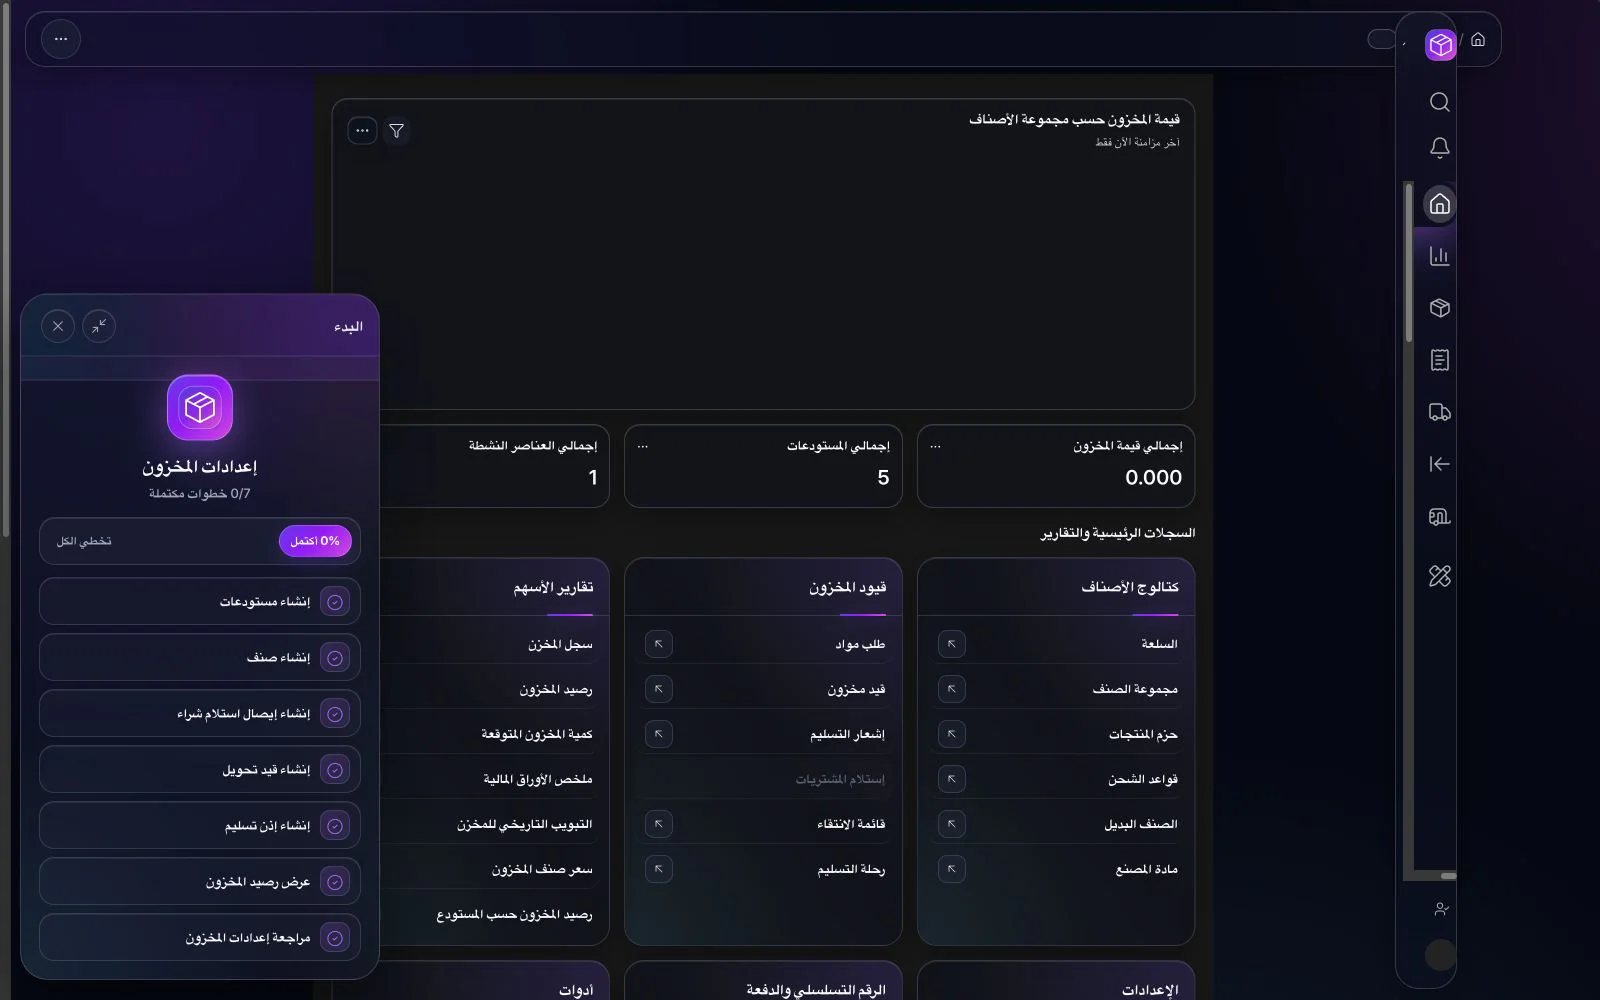
تحتاج إدارة المخزون متعدد المستودعات إلى سجل موحد وموثوق للصنف، وهيكل واضح للمواقع، ومستندات منضبطة لكل حركة، وإعدادات مدروسة لإعادة الطلب، ومطابقة دورية بين الكميات الفعلية والنظام. يستطيع البرنامج ربط هذه الضوابط، لكن دقة التوفر والتقييم تظل مرتبطة بنظافة البيانات الأساسية وسرعة تسجيل الحركات والسياسات المعتمدة ومسؤوليات المستودعات.
ما الذي ينبغي أن تعالجه إدارة المخزون متعدد المستودعات؟
عندما تضيف المنشأة فروعاً أو مستودعات أو مواقع إنتاج أو نقاط عبور أو مخزوناً لدى طرف آخر، يصبح إجمالي الكمية وحده غير كافٍ. تحتاج الفرق إلى معرفة الشركة المالكة للمخزون ومكان وجوده الفعلي ومدى توفره أو حجزه والمستند الذي حرّكه وما إذا كانت عليه متطلبات دفعة أو رقم تسلسلي أو حالة جودة أو تاريخ انتهاء.
يجب أن يحافظ النظام المترابط على هذا السياق من استلام المشتريات والإيداع، مروراً بالتحويل الداخلي والاستهلاك في الإنتاج والالتقاط، وحتى التسليم والمرتجع والجرد والتسوية. الهدف ليس زيادة الأعمال الورقية داخل المستودع، بل جعل كل حركة مفهومة وكشف الاستثناءات قبل أن تتحول إلى تأخر في الشراء أو تعطل تسليم أو نقص في الإنتاج أو فرق محاسبي.
1. صمّم نموذج المستودعات قبل استيراد البيانات
ابدأ بالتدفق الفعلي. احصر كل موقع يستلم المواد أو يخزنها أو يفحصها أو ينتجها أو يجهزها أو يشحنها أو يستقبل المرتجعات أو يعزلها. ثم قرر أي المواقع يحتاج إلى مستودع مستقل في النظام وأيها مجرد رف أو منطقة أو تعليمات تشغيلية. التسلسل العميق بلا حاجة يزيد عبء التسجيل، والهيكل المبسط أكثر من اللازم يخفي المسؤولية والتوفر.
حدد لكل مستودع الشركة والغرض والمسؤول والحركات المسموحة والصلاحيات ومصدر الإمداد ودورية الجرد ومتطلبات التقارير. وينبغي أن تكون لمواقع العبور أو المواد المرفوضة قواعد واضحة حتى لا تبقى الكميات فيها دون متابعة. تربط مساحة المخزون والمستودعات في BITEX بيانات المستودعات بالحركات والإعدادات والضوابط والتقارير.
2. أنشئ بيانات أصناف موحدة ومحكومة
بيانات الصنف هي أساس كل نتيجة مخزنية. وحّد الرموز والأسماء والمجموعات ووحدة القياس المخزنية ومعاملات التحويل والحالة النشطة ووحدات البيع والشراء والمستودعات الافتراضية وأي ضوابط مطلوبة للدفعات أو الأرقام التسلسلية. عيّن مسؤولاً لإنشاء الأصناف وتعديلها، ولا تسمح بحل مشكلة التسمية بإنشاء أصناف شبه مكررة.
استخدم الخصائص والمتغيرات عندما تحسن التعرف على الصنف أو معاملته. ووثّق إدارة البدائل وحزم المنتجات ومراجع المصنع والباركود وقوائم الأسعار. وقبل الترحيل، عالج الأصناف المتوقفة والوحدات غير المتسقة والكميات السالبة والرموز المكررة والسجلات التي لا يملكها مسؤول واضح.
3. وحّد المستند المسؤول عن كل حركة
يجب أن يكون لكل تغير في الكمية مستند أعمال محدد ودور مسؤول. تشمل الحركات المعتادة استلام الشراء والتسليم والتحويل الداخلي وصرف المواد واستلامها واستهلاك التصنيع واستلام المنتج التام والمرتجع والتسوية المنضبطة. ولا ينبغي للمستخدم اختيار حركة عامة لمجرد أنها الأسرع.
اختبر سيناريوهات كاملة عبر المشتريات والتوريد والمبيعات ونقاط البيع والتصنيع. اختبر الاستلام والتسليم الجزئي وقواعد الزيادة أو النقص والكميات المرفوضة وإلغاء المستندات والمرتجعات والتحويل أثناء العبور والتصحيحات. ويجب أن يوضح دفتر المخزون تاريخ كل حركة وكميتها ومستودعها وصنفها وسياق قيمتها ومستندها الأصلي.
4. افصل بين الرصيد الفعلي والمحجوز والمتوقع
الرصيد الفعلي ليس هو دائماً الكمية المتاحة لوعد جديد. يمكن لطلبات البيع المفتوحة وطلبات المواد وأوامر الشراء واحتياجات الإنتاج والاستلامات المتوقعة والحجوزات والتحويلات الداخلية أن تغير الصورة التشغيلية. اتفق على الكمية التي تجيب عن كل سؤال: ما الموجود الآن، وما الملتزم به، وما المتوقع وصوله، وما الرصيد المتوقع بعد العرض والطلب المعروفين.
حدد من يملك صلاحية الوعد بالمخزون وكيف يتم تصعيد النقص وكم مرة تُراجع مستندات العرض والطلب المتأخرة. لا تكون الكمية المتوقعة مفيدة إذا لم تُحدّث الطلبات والتواريخ المفتوحة؛ فالمستندات القديمة تصنع طلباً أو عرضاً وهمياً ويجب إغلاقها أو تصحيحها بإجراء معتمد.
5. هيئ إعادة الطلب بقرار تشغيلي
يجب أن تعبر إعادة الطلب عن سياسة تشغيلية، لا عن رقم افتراضي ينسخ لكل الأصناف. صنف المواد حسب نمط الطلب والقيمة والأهمية ومدة الصلاحية ومخاطر التوريد ومدة التجهيز. ولكل صنف ومستودع مناسبين، راجع مستوى إعادة الطلب وكميته والحد الأدنى للشراء وهامش الأمان ومصدر الإمداد والمدة المتوقعة.
يمكن للحدود المهيأة دعم إعداد طلب مواد عندما تنخفض الكمية المتوقعة عن المستوى المتفق عليه. والنتيجة توصية للمراجعة وليست دليلاً على وجوب الشراء دائماً. ينبغي للمشتري مراعاة العروض الموسمية والمشاريع الاستثنائية وقيود الموردين والمخزون المتقادم وتغير الطلب. وسجّل التوصيات المقبولة والمعدلة والمرفوضة لتحسين قواعد التخطيط.
6. استخدم الدفعات والأرقام التسلسلية حيث تضيف قيمة
يفيد تتبع الدفعة عندما تشترك مجموعة وحدات في خصائص إنتاج أو استلام أو جودة أو انتهاء. أما الرقم التسلسلي فيحدد وحدة منفردة وقد يدعم التتبع أو الخدمة أو الضمان. يضيف الأسلوبان جهداً تشغيلياً، لذلك طبقهما على مجموعات أصناف محددة بدلاً من تفعليهما في كل مكان.
اختبر إنشاء الأرقام والأرقام الواردة من المورد والاستلام والتحويل والاختيار عند الصرف والمرتجع والتصحيح ومعلومات الانتهاء ومسار التتبع. ويجب أن تحدد إجراءات المستودع لحظة تسجيل الرقم وكيفية التعامل مع ملصق غير مقروء أو فرق فعلي. لا يستطيع التقرير إصلاح رقم لم يسجل وقت الحركة.
7. اعتبر التقييم والتكلفة النهائية قرارات مالية منضبطة
كمية المخزون وقيمته رقابتان مترابطتان لكنهما مختلفتان. يمكن لطريقة التقييم المهيأة والأسعار الافتتاحية وأسعار الشراء والعملات والتكاليف الإضافية والمرتجعات وحركات التصنيع والتسويات أن تغير النتيجة المالية. راجع التصميم بين العمليات والمالية واربطه بمساحة المحاسبة والمالية.
يشرح معيار المحاسبة الدولي 2 قياس المخزون وصيغ التكلفة المسموحة ضمن نطاقه. تقدم صفحة مؤسسة IFRS عن معيار IAS 2 مرجعاً أولياً مفيداً، لكن على المنشأة تأكيد الإطار المحاسبي والسياسات المطبقة مع مستشارين مؤهلين. يطبق إعداد ERP السياسة المعتمدة ولا يختارها نيابة عن المنشأة.
إذا كانت أجور الشحن أو الرسوم أو التأمين أو تكاليف شراء أخرى مؤهلة للتوزيع، فحدد المستند الذي يقدم التكلفة وأساس التوزيع المقبول والمسؤول عن مراجعته وكيفية معالجة التكاليف المتأخرة. وطابق تقارير تقييم المخزون مع الحسابات الرقابية المالية قبل الإطلاق وعند كل إقفال متفق عليه.
8. اجعل الجرد والمطابقة عملاً دورياً
رصيد النظام ادعاء عن واقع مادي، ويجب إثباته بجرد منظم. حدد دورية الجرد حسب المخاطر وخطوات التجهيز وقواعد إيقاف الحركات وأسلوب الجرد الأعمى وحدود إعادة العد وصلاحيات الاعتماد والأدلة المطلوبة للتسوية. وابحث عن السبب الجذري مثل تأخر التسجيل أو خطأ الوحدة أو الموقع أو الهالك غير المسجل أو إلغاء المستند، بدلاً من تعديل الكمية فقط.
عند الترحيل، جمّد نقطة قطع معتمدة ونظف البيانات الأساسية ونفذ الجرد وسجل الدفعات والأرقام التسلسلية المطلوبة وحمّل الكميات والقيم الافتتاحية ثم طابق الإجماليات حسب الشركة والمستودع ومجموعة الصنف والحساب الرقابي. لا تبدأ التشغيل اليومي بفروقات افتتاحية غير مفسرة.
مسار نموذجي مترابط
- يُسجل الطلب من خلال البيع أو الإنتاج أو التحويل أو طلب المواد.
- تُراجع الكمية المتاحة والمتوقعة حسب الصنف والمستودع.
- يُستلم التوريد المعتمد من الشراء أو الإنتاج أو مستودع آخر.
- تُسجل حالة الجودة والدفعة والرقم التسلسلي وموقع الإيداع عند الحاجة.
- يُحوّل المخزون أو يُلتقط أو يُستهلك أو يُسلّم بالمستند الصحيح.
- تتبع المرتجعات والفروقات والتسويات مسار استثناء معتمداً.
- تراجع العمليات الأرصدة والنواقص والتقادم والانتهاء والحركات، وتطابق المالية القيمة والحسابات الرقابية.
التقارير وإيقاع الإدارة
قد تضم حزمة التقارير العملية رصيد المخزون ودفتر الحركات والكمية المتوقعة والتقادم والنواقص والرصيد حسب المستودع وتوصيات إعادة الطلب وانتهاء الدفعات وسجل الأرقام التسلسلية وسعة المستودع واستثناءات الاستلام أو التسليم. عيّن لكل تقرير مسؤولاً ودورية مراجعة وقراراً وحداً للتصعيد؛ فلوحة المعلومات دون إجراء إداري ليست سوى عرض.
يمكن أن تركز المراجعة اليومية على الاستلامات المتوقفة والنواقص العاجلة وفشل الالتقاط والتحويلات المتأخرة. وتراجع الفرق أسبوعياً توصيات التوريد والأصناف بطيئة الحركة والأرصدة السالبة أو غير المعتادة والاستثناءات المفتوحة. وتشمل المراجعة الشهرية نتائج الجرد والتقادم ومطابقة التقييم وتغير المعايير وإجراءات المخزون الراكد أو الزائد.
قائمة تطبيق عملية
- اعتمد تسلسل المستودعات والمسؤوليات والصلاحيات والحركات المسموحة.
- نظف رموز الأصناف ووحداتها ومجموعاتها وإعداداتها وحالتها النشطة.
- وثّق إجراءات الاستلام والتحويل والتصنيع والتسليم والمرتجع والتسوية.
- حدد مدخلات إعادة الطلب ومسار مراجعة التوصيات.
- احصر الدفعات والأرقام التسلسلية في الأصناف ذات المتطلب الواضح.
- اعتمد التقييم والتكاليف الإضافية والمعالجة المحاسبية مع المالية.
- اختبر التكاملات والملصقات وأجهزة المسح والمطبوعات والصلاحيات والاستثناءات الداخلة في النطاق.
- أكمل جرداً افتتاحياً منضبطاً وطابق الكميات والقيم.
- درّب المستخدمين حسب الدور وقِس سرعة تسجيل الحركات بعد الإطلاق.
مخاطر وحدود شائعة
من المخاطر الشائعة نسخ هيكل مستودعات ضعيف وترحيل أصناف مكررة وتفعيل التسلسل دون إجراء للمسح واستخدام مدد توريد غير موثوقة والسماح بحركات مؤرخة بأثر رجعي دون ضابط واعتبار التسويات بديلاً عن التحقيق. ومن المخاطر أيضاً افتراض أن «المخزون اللحظي» دقيق تلقائياً بينما يسجل العمل الفعلي متأخراً.
يوفر BITEX سجلات ومسارات وضوابط وتقارير قابلة للتهيئة، لكنه لا يستطيع ضمان الدقة إذا تجاوز المستخدمون المستندات أو كانت البيانات الأساسية متضاربة أو التكاملات ناقصة أو لم تتم مطابقة الجرد. ويجب أن يحدد التطبيق الانضباط التشغيلي الذي يجعل النظام موثوقاً.
كيف يدعم BITEX عمليات المخزون؟
يجمع BITEX الأصناف والمستودعات وحركات المخزون ومدخلات إعادة الطلب وسجلات الدفعات والأرقام التسلسلية وأدوات التسوية وسياق التكاليف الإضافية وتقارير المخزون ضمن منصة ERP ثنائية اللغة. راجع صفحة برنامج إدارة المخزون في السعودية للاطلاع على القدرات الموثقة وصورة مساحة العمل العربية وأسئلة المشترين ومسار تطبيق منظم.
يعتمد النطاق النهائي على شبكة مستودعات المنشأة وتعقيد الأصناف وحجم المعاملات والتزامات التتبع والسياسات المحاسبية والتكاملات وجودة الترحيل. وينبغي أن يستخدم العرض التوضيحي حركات واستثناءات تمثل عملك، لا نموذج استلام وتسليم مثالي فقط.
أسئلة متكررة
كم مستودعاً ينبغي إنشاؤه في النظام؟
أنشئ ما يكفي لتمثيل الملكية والمسؤولية والتوفر والتقارير المطلوبة. وتجنب تحويل كل رف إلى مستودع ما لم يكن هذا المستوى ضرورياً لضبط العمليات.
هل يجب تتبع كل صنف بالدفعة أو الرقم التسلسلي؟
لا. طبّق التتبع عندما تبرر المتطلبات التنظيمية أو الانتهاء أو الضمان أو الخدمة أو الجودة أو القيمة أو المخاطر التشغيلية عبء التسجيل والمناولة الإضافي.
هل تغني مستويات إعادة الطلب عن تخطيط الطلب؟
مستويات إعادة الطلب إحدى أدوات التخطيط. تنجح مع أنماط طلب مناسبة وتظل بحاجة إلى مدد توريد دقيقة ومستندات مفتوحة محدثة ومراجعة للاستثناءات وحكم بشري.
ما الدليل على الجاهزية للإطلاق؟
توفر بيانات وإجراءات معتمدة وسيناريوهات كاملة ناجحة وكميات وقيم افتتاحية متطابقة وتقارير مقبولة وصلاحيات واستثناءات مختبرة ومستخدمين مدربين ومسؤوليات قطع موقعة يعطي دليلاً أقوى من قائمة خصائص.
المرجع
- مؤسسة IFRS — نظرة عامة على معيار IAS 2 للمخزون
آخر مراجعة جوهرية: 7 سبتمبر 2026. يقدم هذا الدليل معلومات تشغيلية ومعلومات عن التطبيق، ولا يعد استشارة محاسبية أو ضريبية أو قانونية أو تنظيمية. تحقق من المتطلبات والسياسات المحاسبية المطبقة مع الجهات ذات الصلة والمستشارين المؤهلين.
فريق تحرير BITEX
متخصصون في منتجات ERP والعملياتيحوّل فريق تحرير BITEX المعرفة الموثقة بالمنتج والخبرة في بيئة الأعمال السعودية إلى إرشادات عملية لقادة المالية والعمليات.