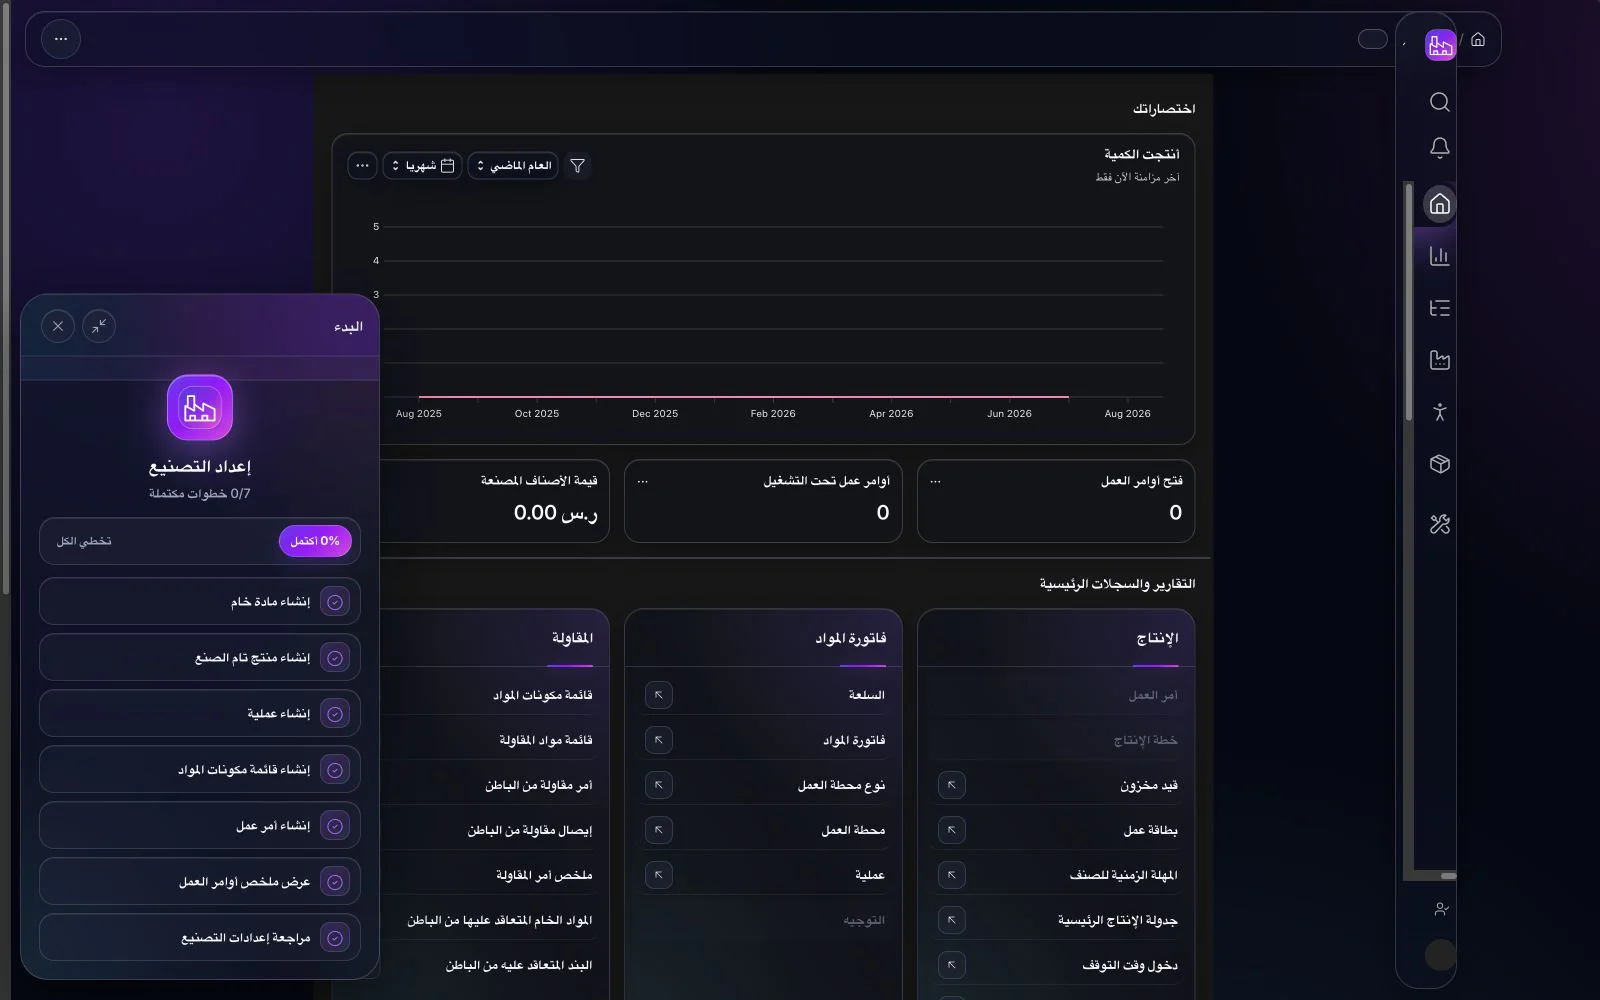
تحدد قائمة المواد ما يفترض أن يستهلكه المنتج، ويجيز أمر العمل الكمية المطلوب إنتاجها ويتابعها، بينما تقارن تكلفة التصنيع بين مدخلات المواد والعمليات المتوقعة والمعاملات المسجلة فعلياً. ولا تصبح هذه السجلات مفيدة إلا عند ضبط بيانات الأصناف وإصدارات قوائم المواد ومسارات ومحطات العمل والمستودعات وتسجيل الوقت وحركات المخزون والسياسة المحاسبية معاً.
كيف ترتبط قوائم المواد وأوامر العمل وسجلات التكلفة؟
قائمة المواد هي الهيكل المعتمد للمنتج: الصنف التام والكمية والمواد الخام والتجميعات الفرعية والعمليات وافتراضات الهالك والمدخلات المتوقعة. وتحول خطة الإنتاج الطلب المعتمد إلى كميات ومتطلبات مواد. أما أمر العمل فيختار قائمة المواد وكمية الإنتاج ويجدول العمليات ويصبح المرجع لنقل المواد واستهلاكها وبطاقات التشغيل والإنجاز واستلام المنتج التام.
تتبع التكلفة هذه السجلات. فقد تستخدم التكلفة المتوقعة كميات قائمة المواد وتقييم المكونات أو أسعارها المعتمدة ووقت العملية ومعدلات محطة العمل. ويأتي السياق الفعلي من المواد المصروفة والمستهلكة والكميات المكتملة وسجلات الوقت والهالك وإعادة العمل وقيود المخزون والمحاسبة الناتجة عن المسار المعتمد. والانحراف إشارة للتحقيق، وليس دليلاً تلقائياً على الهدر أو الخطأ المحاسبي.
1. تعامل مع قائمة المواد كمعيار إنتاج منضبط
عيّن مسؤولاً لكل قائمة مواد وقاعدة لاعتمادها. حدد كمية المخرج ووحدة المخزون وكميات المكونات ومستودعات المصدر وافتراضات الهالك أو فاقد العملية والعمليات وتسلسلها ووقتها ومحطة العمل المناسبة. وعند استخدام التجميعات الفرعية، قرر هل تُخزن أم تُنتج بأوامر مستقلة أم تنتقل مباشرة داخل تدفق الإنتاج.
لا تستبدل معياراً إنتاجياً دون فهم أثره على الأوامر المفتوحة. استخدم أسلوباً منضبطاً للإصدارات وتواريخ السريان، ووثق سبب كل تغيير في المواد أو المسار، واختبر أثر القائمة الجديدة على المتطلبات والتكلفة المقدرة. يوفر BITEX أدوات تحديث ومقارنة واستكشاف قوائم المواد وتقارير المخزون والانحراف داخل مساحة التصنيع.
2. افصل هيكل المنتج عن مسار العملية
تجيب قائمة المكونات عما يحتاجه المنتج، بينما تجيب العمليات والمسارات عن كيفية انتقال العمل داخل المصنع. عرّف عمليات مثل القص والتجميع والفحص والتعبئة، واربطها بمحطات العمل الملائمة ووقت الإعداد أو التشغيل المتوقع والمكونات التشغيلية والتقويمات والمعدلات. وحّد الوحدات وأساس الوقت حتى لا تُفسر عشر دقائق كأنها عشر ساعات.
يعتمد تخطيط الطاقة على هذه المعايير وتقويم العمل. وتتمثل وظيفته في إظهار الحمل وتعارضات الجدولة للمراجعة، لا ضمان تنفيذ الإنتاج تماماً كما خُطط. فالأعطال والغياب ونقص المواد وتغير الأولويات وحجز الجودة تحتاج جميعاً إلى إجراء منضبط لإعادة الجدولة.
3. حوّل الطلب المعتمد إلى خطة إنتاج
ابدأ بمصادر طلب وأفق تخطيط متفق عليهما. تستطيع خطة الإنتاج تجميع كميات المنتجات المطلوبة وتفجير قوائم المواد إلى احتياجات التجميعات الفرعية والمواد الخام. راجع المخزون الفعلي والمتوقع والتوريد المفتوح وسياسات الأمان والمدد وقيود الدفعات ومسؤولية المستودعات قبل اعتماد أوامر العمل أو طلبات المواد.
تعتمد جودة التخطيط على تحديث الطلبات والتواريخ. فالطلبات القديمة وقوائم المواد الناقصة والمدد غير الواقعية والأصناف المكررة وحركات المخزون المتأخرة تصنع نقصاً أو توفراً غير حقيقي. عيّن مسؤولين لمراجعة استثناءات التخطيط وإغلاق المستندات القديمة أو تصحيحها قبل إصدار العمل.
4. استخدم أمر العمل كعقد للتنفيذ
يجب أن يحدد أمر العمل المنتج والكمية وقائمة المواد والعمليات ومستودع المواد ومستودع المنتج التام والتواريخ المخططة. لا تصدره إلا بعد مراجعة قيود المواد والطاقة المناسبة لطبيعة العمل. وحدد من يملك تغيير الكمية أو التاريخ أو المستودع أو الحالة بعد الإصدار وكيف يصل التغيير إلى أرض المصنع.
اختبر الإنتاج الجزئي وقواعد الزيادة أو النقص والمواد البديلة عند اعتمادها ومرتجع المواد والاستهلاك الإضافي والهالك والإلغاء وإعادة العمل. والهدف هو التتبع من أمر العمل إلى كل حركة مخزون وسجل عملية، لا مجرد الوصول إلى حالة «مكتمل».
5. سجل عمل العمليات ببطاقات التشغيل
تربط بطاقة التشغيل العملية بأمر العمل، ويمكن أن تسجل محطة العمل والمهمة والتوقيتات والكمية المكتملة وتقدم العملية. قرر هل يسجل المشغلون من جهاز مشترك أو جهاز عند المحطة أو ماسح أو محطة المشرف. ويجب أن تجعل الواجهة والصلاحيات التسجيل الفوري أسهل من إعادة بناء الأحداث في نهاية الوردية.
حدد إجراءات الإيقاف والاستئناف والعطل والمخرجات المرفوضة وإعادة العمل وتسليم الوردية والتصحيح. ولا تفيد سجلات الوقت في تحليل الطاقة والتكلفة إلا إذا فهم المستخدم متى يبدأ العداد ويتوقف وراجع المشرف المدد أو الكميات غير المعتادة بسرعة.
6. اضبط حركات المواد واستلام المنتج التام
يجب أن يرتبط التصنيع بمساحة المخزون والمستودعات. اعتمد نمطاً لنقل المواد واستهلاكها والإنتاج تحت التشغيل والهالك والبضاعة المرفوضة واستلام المنتج التام. وحدد مستودعات المصدر والهدف وما إذا كان الاستهلاك يسجل تلقائياً أم صراحة ومتى يجب إدخال بيانات الدفعة أو الرقم التسلسلي.
طابق الكميات المصروفة والمرتجعة والمستهلكة مع أمر العمل. فقد يخفي تعديل مخزون سريع خارج مسار الإنتاج مصدر الانحراف. وعندما يختلف الواقع عن سجل النظام، تحقق من التوقيت والوحدة والاستبدال والمردود والهالك والمعاملات غير المكتملة قبل تسجيل التصحيح.
7. اجعل الجودة جزءاً من مسار الإنتاج
استخدم مساحة إدارة الجودة لتحديد موضع الفحص والمعايير والقراءات المهمة والمسؤول عن تسجيلها والإجراء عند الفشل. وقد تطبق الجودة على المواد الواردة أو العمل أثناء التنفيذ أو المنتج التام. وتحتاج قرارات الحجز والإفراج والرفض وإعادة العمل والقبول الاستثنائي إلى صلاحية مسماة.
اربط استثناء الجودة بالصنف والدفعة وأمر العمل والعملية والمورد أو محطة العمل قدر الإمكان. يصبح تقرير تكلفة ضعف الجودة أو ملخص الفحص قابلاً للتنفيذ عندما يستطيع الفريق تتبع السبب والإجراء التصحيحي بدلاً من عد السجلات الفاشلة فقط.
8. اربط المشتريات والتعهيد
قد يؤدي نقص المواد إلى طلب معتمد عبر المشتريات والتوريد. حدد كيف يرى المشتري تاريخ الحاجة والمواصفات وشروط الجودة والمورد البديل وأثر التأخير على الإنتاج. ولا تحول كل اقتراح تخطيط إلى أمر شراء قبل مراجعة المخزون والتوريد المفتوح والحد الأدنى للطلب وتغير الطلب.
للمعالجة الخارجية، استخدم مساحة التعهيد لربط قائمة مواد التعهيد والأمر والمواد الخام الموردة والاستلام وتقارير الحالة. وضح ملكية المواد لدى المورد والفاقد المتوقع وقبول الجودة وتكلفة الخدمة الإضافية ومطابقة المواد المرسلة مع المنتج المستلم أو المواد المرتجعة.
9. افهم طبقات تكلفة التصنيع
يفصل نموذج التكلفة المفيد بين المواد المباشرة ومدخلات العمل أو العملية المباشرة ومعدلات الآلات أو محطات العمل والتكاليف الصناعية غير المباشرة المؤهلة والتعهيد والهالك وإعادة العمل وأي معالجات تتطلبها سياسة المنشأة المعتمدة. تقدر قائمة المواد المدخلات القياسية، بينما توضح سجلات أمر العمل والمخزون ما تم تسجيله فعلياً. ويجب أن تحدد المالية المبالغ التي تدخل تكلفة المخزون وتلك التي تعد مصروف فترة.
يوضح معيار المحاسبة الدولي 2 أن تكلفة المخزون تشمل تكاليف الشراء والتحويل والتكاليف الأخرى المتكبدة لإيصال المخزون إلى موقعه وحالته الراهنة وفق قواعد المعيار. راجع نظرة مؤسسة IFRS على معيار IAS 2 مع مستشارين مؤهلين. يطبق إعداد BITEX السياسة المعتمدة ولا يختار المعالجة المحاسبية المطبقة نيابة عن المنشأة.
10. حقق في انحراف التكلفة بدلاً من إخفائه
قارن الكميات المتوقعة والمسجلة وأسعار المكونات ووقت العملية ومعدلات محطات العمل والمردود والهالك والمخرجات المكتملة. قد ينتج انحراف التكلفة الإيجابي أو السلبي عن تغير السعر أو استبدال معتمد أو معيار غير دقيق أو خطأ في الوحدة أو تأخر التسجيل أو صرف زائد أو مرتجع غير مسجل أو توقف أو إعادة عمل أو اختلاف كمية الإنتاج.
حدد حدود الأهمية والمسؤولية. تتحقق العمليات من الاستخدام الفعلي والوقت، وتراجع الهندسة معايير قائمة المواد والمسار، وتفسر المشتريات تغير الأسعار، وتحدد الجودة العيوب وإعادة العمل، وتطابق المالية التقييم والترحيل. ولا تعدل المعيار إلا باعتماد، وليس لمجرد إخفاء الانحراف.
مسار عمل مترابط نموذجي
- يدخل طلب البيع أو التوقع أو الطلب الداخلي المعتمد ضمن أفق تخطيط الإنتاج.
- تُراجع قائمة المواد الحالية والمسار وتوفر المواد والمدد والطاقة.
- تنشئ خطة الإنتاج أو تدعم أوامر العمل وطلبات المواد المعتمدة.
- تنقل المواد أو تصرف إلى موقع الإنتاج مع بيانات الدفعة أو الرقم التسلسلي عند الحاجة.
- يسجل المشغلون التقدم والوقت ببطاقات التشغيل، وتتبع الأعطال واستثناءات الجودة مسارات منضبطة.
- يسجل الاستهلاك الفعلي والمرتجع والهالك والكمية المكتملة واستلام المنتج التام مقابل أمر العمل.
- تراجع الفرق حالة أوامر العمل وتحليلات الإنتاج واستهلاك المواد والوقت والجودة والتوقف وانحراف التكلفة.
- تطابق المالية سياق المخزون والمحاسبة وفق السياسة المعتمدة قبل الإقفال المتفق عليه.
التقارير وإيقاع الإدارة
قد تشمل حزمة التقارير أوامر العمل المفتوحة والجارية وتخطيط الإنتاج ومتطلبات المواد ومخزون قائمة المواد وملخص أمر العمل والمواد المستهلكة وملخص بطاقات التشغيل ووقت العمليات وتحليل التوقف وملخص فحص الجودة وتحليلات الإنتاج والعمل المكتمل وفاقد العملية وانحراف قائمة المواد. عيّن لكل تقرير مسؤولاً ودورية وقراراً وحداً للتصعيد.
تركز المراجعة اليومية على النقص والعمليات المتوقفة والعمل المتأخر والأعطال وحجوزات الجودة. وتراجع الفرق أسبوعياً الالتزام بالجدول وانحراف المواد والوقت والمردود والهالك وإعادة العمل وتأخر المورد أو المتعهد وتعارض الطاقة. وتشمل المراجعة الشهرية تغييرات المعايير ومطابقة التقييم والمواد الراكدة والتوقف المتكرر وإجراءات التحسين.
قائمة تطبيق عملية
- اعتمد رموز الأصناف ووحدات المخزون والمستودعات وملكية المنتج التام.
- عيّن مسؤولي قوائم المواد والمسارات ومحطات العمل والأسعار والتقويمات.
- تحقق من قوائم المواد متعددة المستويات والعمليات والكميات والأزمنة والهالك وقواعد الإصدار.
- حدد مصادر التخطيط والأفق والمدد ومدخلات الأمان وحدود الاعتماد.
- وثق إصدار أمر العمل وصرف المواد وبطاقة التشغيل والإنجاز والمرتجع والإلغاء.
- هيئ نقاط الجودة والحجز وإعادة العمل والتوقف وصلاحيات الاستثناء.
- اختبر نقاط الربط مع المشتريات والتعهيد بنقص وتأخير واقعيين.
- اعتمد تقييم المخزون ومعالجة تكلفة التصنيع مع المالية.
- طابق المخزون الافتتاحي والإنتاج المفتوح والعمل تحت التشغيل ومدخلات التكلفة قبل الإطلاق.
- درب المخططين والمستودع والمشغلين والمشرفين والجودة والمشتريات والمالية حسب الدور.
مخاطر وحدود شائعة
من المخاطر نسخ قوائم قديمة وخلط الوحدات وإصدار العمل وفق هيكل غير معتمد واستخدام أزمنة غير واقعية وتأريخ حركات المواد بأثر رجعي وتسجيل وقت بطاقات التشغيل بعد الحدث وتجاوز حجز الجودة وعدم إرجاع المواد غير المستخدمة واعتبار كل انحراف عيباً في النظام. وقد يفشل الإفراط في التفاصيل أيضاً إذا تعذر على أرض المصنع تسجيلها بانتظام.
يوفر BITEX سجلات قابلة للتهيئة للتخطيط والتنفيذ والمخزون والجودة والتعهيد والتقارير، لكنه لا يجعل بيانات الإنتاج موثوقة إذا لم يكن للمعايير مسؤول أو تأخرت المعاملات أو تجاوزت الحركة الفعلية المسار أو بقيت الافتراضات المحاسبية دون حسم. يجب أن يوازن التطبيق بين الرقابة وإجراء يستطيع المستخدمون اتباعه فعلياً.
كيف يدعم BITEX عمليات التصنيع؟
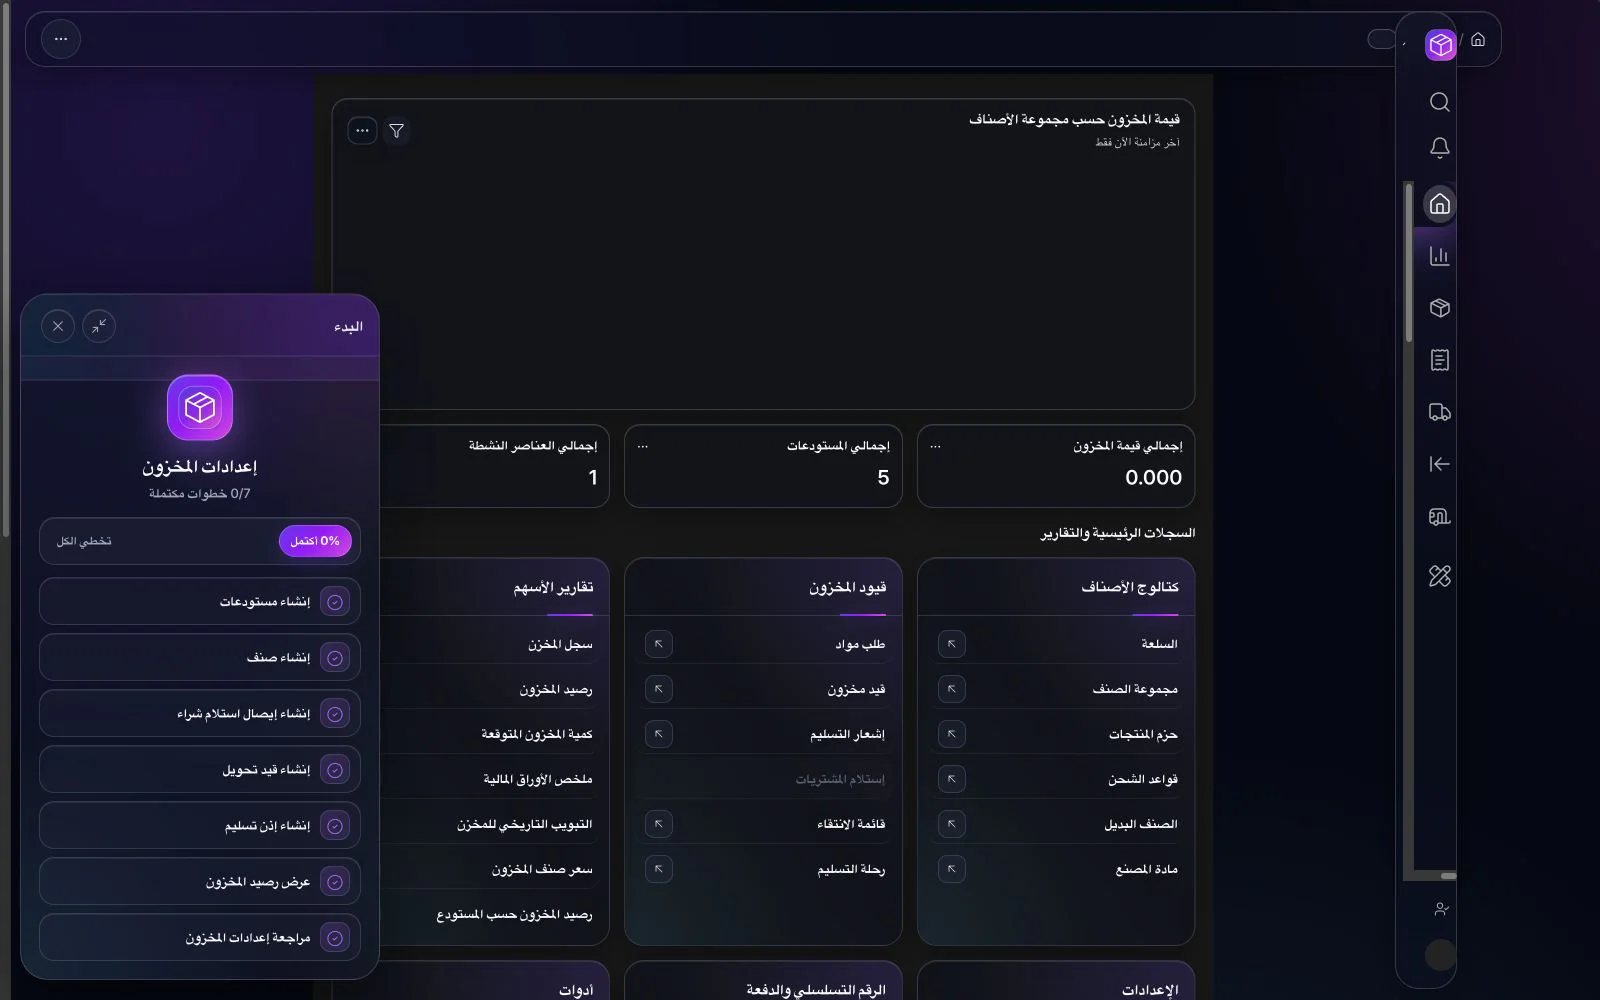
يجمع BITEX قوائم المواد والعمليات والمسارات ومحطات العمل وخطط الإنتاج وأوامر العمل وبطاقات التشغيل ومتطلبات المواد وسجلات أرض المصنع وسياق الجودة والتعهيد وتقارير الإنتاج ضمن منصة ERP ثنائية اللغة. راجع صفحة نظام ERP للتصنيع في السعودية للاطلاع على خريطة القدرات الموثقة وصورة مساحة العمل العربية وأسئلة المشترين ومسار التطبيق.
يعتمد النطاق النهائي على تعقيد المنتج والحجم ومتطلبات التتبع وتخطيط المصنع والانضباط التشغيلي وسياسة التكلفة والتكاملات وجودة الترحيل. ويجب أن يستخدم العرض التوضيحي أحد هياكل منتجاتك الواقعية مع نقص وإنجاز جزئي واستثناء جودة وانحراف تكلفة، لا أمر إنتاج مثالي فقط.
أسئلة متكررة
هل قائمة المواد هي نفسها أمر العمل؟
لا. قائمة المواد هي معيار المنتج والعمليات المعتمد، بينما يطبق أمر العمل قائمة مختارة على كمية وتواريخ ومستودعات وسجل تنفيذ محدد.
متى ينبغي إنشاء إصدار جديد من قائمة المواد؟
استخدم قاعدة إدارة التغيير المعتمدة كلما وجب تتبع تغيير مادة أو كمية أو عملية أو مسار أو معيار آخر، وقيّم الطلب والعمل المفتوح قبل تفعيل الإصدار الجديد.
لماذا تختلف التكلفة الفعلية عن تقدير قائمة المواد؟
قد ينتج الفرق عن كمية المادة أو سعرها أو الاستبدال أو المردود أو الهالك أو إعادة العمل أو الوقت أو معدل المحطة أو معالجة التكاليف غير المباشرة أو كمية الإنتاج أو التقييم أو توقيت التسجيل. تحقق من المستندات الأصلية قبل تغيير المعيار.
ما الدليل على جاهزية التصنيع للإطلاق؟
توفر بيانات معتمدة وسيناريوهات كاملة ناجحة ومخزون وسياق تكلفة متطابق وتقارير مقبولة وصلاحيات واستثناءات مختبرة ومستخدمين مدربين ومسؤوليات قطع موقعة يعطي دليلاً أقوى من قائمة خصائص.
المراجع الأولية
- Frappe — توثيق قائمة المواد
- Frappe — توثيق أمر العمل
- Frappe — توثيق خطة الإنتاج
- Frappe — توثيق بطاقة التشغيل
- مؤسسة IFRS — نظرة عامة على معيار IAS 2 للمخزون
آخر مراجعة جوهرية: 15 سبتمبر 2026. يقدم هذا الدليل معلومات تشغيلية ومعلومات عن التطبيق، ولا يعد استشارة محاسبية أو ضريبية أو قانونية أو تنظيمية. تحقق من المتطلبات والسياسات المطبقة مع الجهات ذات الصلة والمستشارين المؤهلين.
فريق تحرير BITEX
متخصصون في منتجات ERP والعملياتيحوّل فريق تحرير BITEX المعرفة الموثقة بالمنتج والخبرة في بيئة الأعمال السعودية إلى إرشادات عملية لقادة المالية والعمليات.